El Banco Central de Argentina ordena que COELSA, Newpay y Link interoperen: desde abril de 2027 las transferencias inmediatas no estarán atadas a una sola red

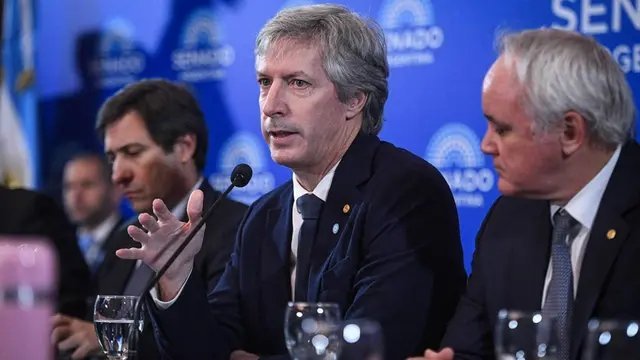
El Banco Central de la República Argentina (BCRA) publicó la comunicación A8508, una norma que busca fortalecer la interoperabilidad, es decir, que las cuentas bancarias (CBU) y las de las fintech (CVU) puedan intercambiar dinero sin importar qué red administre cada transferencia. Según iProUP, COELSA, que gestiona la infraestructura y tiene como accionistas a bancos públicos y privados, deberá compartir información de CBU y CVU con Newpay y Link.
Newpay es dueña de Banelco y está controlada por Visa tras la adquisición de casi todo Prisma. Link es la red de cajeros liderada por bancos nacionales. El BCRA dejó además la puerta abierta a otros participantes, un pedido de larga data de operadores, bancos y billeteras.
Qué cambia y cuándo
La infraestructura que gestiona COELSA concentra 354 millones de cuentas, según iProUP. El cronograma de 2027 es este:
- 15 de febrero: COELSA debe proveer un archivo diario con altas, bajas y modificaciones de cuentas.
- 31 de marzo: debe habilitar una interfaz en línea para recibir esa información de forma sincrónica.
- 6 de abril: comienza la interoperabilidad entre las redes.
Santiago Lebled, de Lebled Consulting, explica que las billeteras podrán elegir un único administrador para recibir y originar todas sus transferencias inmediatas. Los bancos, por su parte, deberán recibir acreditaciones inmediatas de cualquier administrador, también cuando actúan como patrocinantes de proveedores de servicios de pago (PSP).
Peso del mercado y expectativas
Según el Informe de Pagos Minoristas del BCRA citado por iProUP, en septiembre las transferencias push (envíos de dinero) sumaron $99,7 billones y US$3.752 millones. Los pagos QR con saldo en cuenta llegaron a $3,1 billones.
Diego Kupferberg afirma que bancos y fintech podrán conectarse a una sola red y llegar a todos sin pagar varias, y que la competencia en igualdad puede mejorar el servicio y bajar costos. Es una expectativa de expertos: la norma no fija ninguna reducción de comisiones y las fuentes no dan cifras de tarifas actuales ni futuras. Falta, además, el detalle técnico del BCRA.
Francisco Chaves del Valle aclara que no se trata de un PIX argentino: el sistema brasileño tiene la gobernanza del banco central, mientras que Argentina mantiene varios administradores privados bajo regulación del BCRA. La norma tampoco habilita por sí misma transferencias internacionales ni crea un QR regional, aunque puede facilitarlos después.
La comparación con Colombia
En Colombia, el Banco de la República desarrolló Bre-B, una infraestructura única que permite pagos inmediatos entre cuentas bancarias y billeteras, todos los días y en menos de 20 segundos. Funciona con una llave (cédula, celular, correo o clave alfanumérica) y las entidades lo integran en sus propias plataformas, según Portafolio en julio de 2025. Esos datos son previos y no reflejan la operación posterior del sistema.
¿Qué significa para una empresa de e-commerce?
Las fuentes no traen datos específicos sobre comercio en línea. Sustentan solo que, si la interoperabilidad se cumple, un comercio podría recibir pagos de cuentas bancarias y de billeteras sin depender de una sola red. La competencia entre administradores podría presionar los costos de cobro, aunque eso no está garantizado.
Lo que sigue
La ventaja competitiva pasaría de acumular cuentas a ofrecer la infraestructura más eficiente, confiable y económica, según iProUP. Habrá que ver el detalle técnico del BCRA y si la interoperabilidad arranca el 6 de abril de 2027.
Editorial ECN
Con información de iProUP · Finanzas